•
9 de out. de 2026
POR QUE AS DÍVIDAS CONTINUAM? O DESAFIO FINANCEIRO DAS FAMÍLIAS BRASILEIRAS
Em 2026, 84 milhões de brasileiros estavam inadimplentes, mesmo com milhões de acordos nos feirões. Renegociar alivia, mas não resolve falta de renda, juros altos e a necessidade de educação financeira.
Por Administrador
Compartilhar
Foto: Conexão Itajubá
Olá pessoal!
Desde 2017, quando iniciamos os painéis de Educação Financeira no Conexão Itajubá, temos acompanhado a situação financeira das famílias brasileiras. Ao longo desses anos, já falamos sobre orçamento doméstico, planejamento financeiro, crédito, juros, endividamento e renegociação de dívidas.
Em fevereiro de 2019, por exemplo, publicamos um artigo sobre como sair das dívidas por meio da renegociação. Mais recentemente, em agosto de 2026, retomamos o assunto, mostrando como organizar os compromissos, identificar as dívidas mais urgentes e preparar uma negociação que realmente caiba no orçamento familiar. Naquela ocasião, reforçamos que renegociar não significa simplesmente trocar uma dívida antiga por uma nova prestação.
Passados quase dez anos desde o início dos nossos painéis, precisamos retomar uma pergunta que continua muito atual:
por que tantas famílias brasileiras permanecem endividadas, mesmo com tantos programas e oportunidades de renegociação?
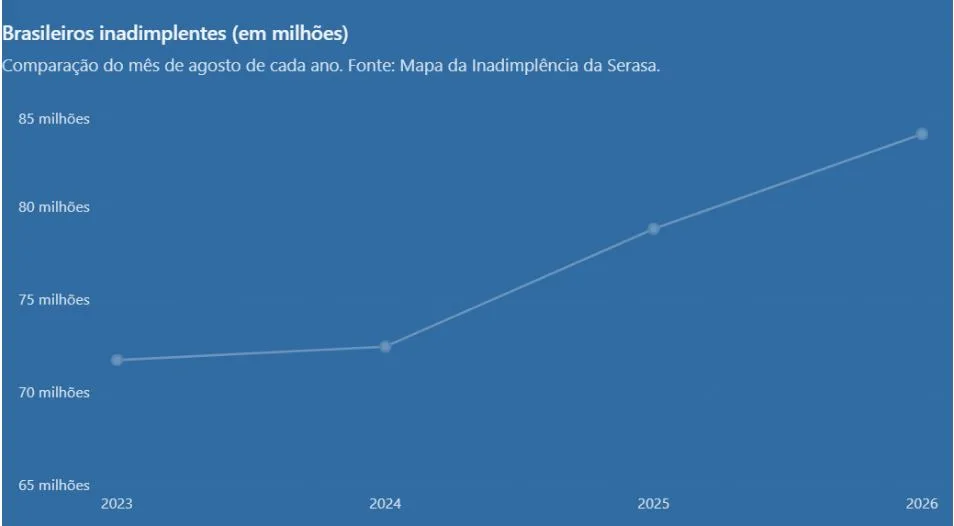
Os números ajudam a compreender a dimensão do problema. Segundo o Mapa da Inadimplência da Serasa, em agosto de 2026, aproximadamente 84 milhões de brasileiros estavam inadimplentes, ou seja, possuíam dívidas em atraso. Embora o crescimento mensal tenha desacelerado, o indicador alcançou o maior patamar da série histórica.
Mas o mais preocupante não é apenas o número atual. É observar que, apesar das oscilações e dos períodos de redução da inadimplência, a quantidade de brasileiros nessa situação aumentou significativamente ao longo dos últimos anos. Em agosto de 2023, eram 71,7 milhões. No mesmo mês de 2024, aproximadamente 72,5 milhões. Em 2025, o número chegou a 78,8 milhões e, agora, em 2026, aproxima-se de 84 milhões.
Figura 1 - Evolução da quantidade de brasileiros inadimplentes, agosto de 2023 a agosto de 2026.
Essa trajetória merece atenção, especialmente porque, todos os anos, são realizados diversos mutirões e feirões de renegociação de dívidas. São iniciativas importantes, que oferecem descontos e condições diferenciadas para milhões de brasileiros. Para termos uma ideia, somente o Feirão Serasa Limpa Nome realizado entre novembro e dezembro de 2024 registrou 10,7 milhões de acordos, com aproximadamente R$ 27,8 bilhões em descontos. No feirão de novembro de 2025, foram realizados mais de 10 milhões de acordos. E, entre maio e julho de 2026, a plataforma Serasa Limpa Nome registrou mais de 14 milhões de renegociações.
Esses números mostram que existe um esforço expressivo para regularizar dívidas. Entretanto, também nos levam a uma reflexão importante: se milhões de acordos são realizados todos os anos, por que a inadimplência continua tão elevada?
Parte da resposta está em uma diferença que nem sempre percebemos: renegociar uma dívida não significa, necessariamente, recuperar a saúde financeira. Imagine uma família que consegue reduzir o valor da prestação de um empréstimo. Isso pode representar um alívio importante no orçamento. Entretanto, se a renda continua insuficiente para pagar as despesas essenciais ou se novos empréstimos são utilizados para complementar o orçamento, o problema pode reaparecer. Ou seja, a renegociação pode aliviar a consequência, mas não necessariamente resolve as causas do endividamento. E essas causas não estão relacionadas apenas ao comportamento das famílias.
Precisamos considerar também as condições econômicas, como renda disponível, inflação, emprego e custo do crédito. E aqui existe um ponto que merece atenção: o crédito não fica caro apenas porque a taxa básica de juros, a Selic, está elevada.
Quando a inadimplência aumenta, cresce também o risco de as instituições financeiras não receberem parte dos empréstimos concedidos. Para enfrentar esse risco, os bancos precisam reconhecer perdas esperadas e constituir provisões, além de avaliar com maior rigor a capacidade de pagamento dos clientes. Consequentemente, o aumento do risco pode contribuir para juros mais elevados e condições mais restritivas de crédito. Forma-se, assim, um mecanismo preocupante: famílias com dificuldades financeiras enfrentam maior custo para obter crédito, o que pode aumentar a pressão sobre seus orçamentos e favorecer novos atrasos. É importante lembrar que esse não é o único fator que determina os juros bancários. Custos de captação, despesas operacionais, tributos, concorrência e condições econômicas também influenciam o preço do crédito.
Nesse contexto, surgem iniciativas governamentais para ampliar as possibilidades de renegociação. Em setembro de 2026, por exemplo, o Governo Federal publicou a Medida Provisória nº 1.393, instituindo o chamado Desenrola Brasil 3.0. A proposta prevê novos mecanismos para renegociar dívidas de pessoas físicas inadimplentes e medidas voltadas à concessão responsável de crédito. Entretanto, seus resultados dependerão da implementação, das condições efetivamente oferecidas e da capacidade das famílias de cumprir os acordos.
Afinal, de que adianta conseguir um desconto expressivo se as novas parcelas continuam comprometendo o dinheiro necessário para alimentação, moradia, saúde e outras despesas essenciais?
Essa pergunta mostra que o enfrentamento da inadimplência exige responsabilidades compartilhadas. As famílias precisam de condições para organizar seus compromissos, as instituições financeiras devem avaliar adequadamente os riscos e a capacidade de pagamento dos consumidores, e as políticas públicas precisam contribuir para soluções sustentáveis.
Em um momento marcado também por incertezas políticas e econômicas, é importante lembrar que promessas de benefícios, novos programas ou reduções futuras de juros não devem substituir o planejamento baseado na realidade financeira de cada família. Por isso, a educação financeira continua sendo tão importante. Não porque consiga resolver, sozinha, problemas de renda, emprego ou juros elevados, mas porque ajuda as pessoas a compreender seus compromissos, reconhecer riscos e tomar decisões mais conscientes.
E aqui fica um convite aos nossos leitores e ouvintes: que tal revisitar alguns dos assuntos que já trabalhamos nos painéis de Educação Financeira do Conexão Itajubá? Ao longo de nossa trajetória, mostramos como elaborar um orçamento doméstico, reconhecer gastos que podem ser ajustados, compreender o custo do crédito, organizar dívidas e preparar negociações. Mais recentemente, também discutimos como construir uma reserva de emergência para reduzir a dependência de empréstimos diante de imprevistos.
Esses conteúdos continuam disponíveis para consulta e podem ajudar cada família a identificar por onde começar. Como temos reforçado desde os primeiros painéis, não existe uma solução única para a situação financeira das famílias brasileiras. Programas de renegociação são importantes, mas precisam caminhar junto com crédito responsável, condições econômicas adequadas e educação financeira.
Renegociar uma dívida pode ser o começo da solução. O verdadeiro desafio é criar condições para que as famílias consigam pagar seus compromissos e não precisem renegociá-los novamente.
Até o nosso próximo painel!
Compartilhar
Gostou do conteúdo?
Participe dos nossos grupos e receba notícias, eventos e ofertas exclusivas direto no seu WhatsApp
Anuncie aqui
Divulgue seu negócio no Conexão Itajubá
Guia Comercial
Ver todos →Participe dos Nossos Grupos
Receba conteúdo exclusivo e fique por dentro de tudo que acontece em Itajubá